
티스토리 뷰
목차
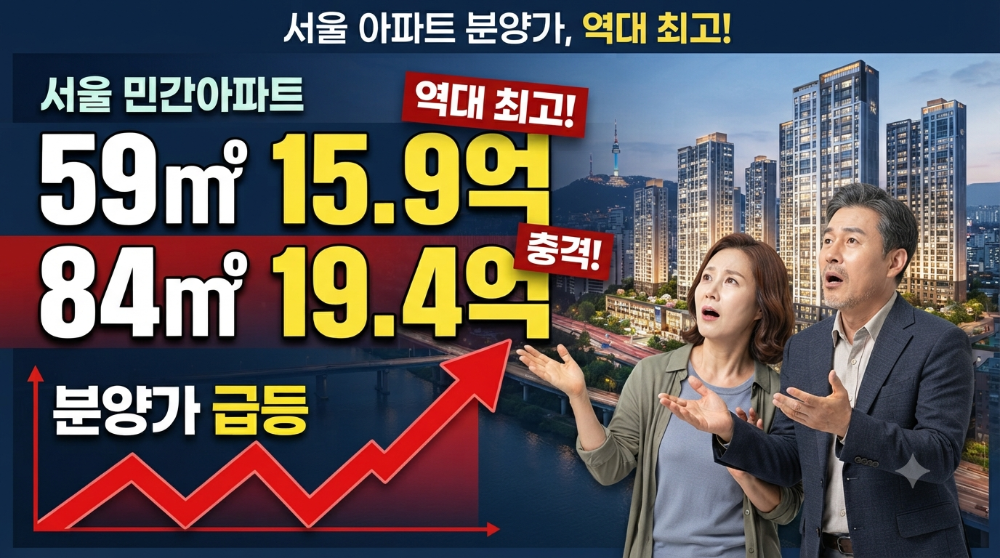
서울 민간아파트 전용 59㎡ 평균 분양가가 15억 9천만 원을 넘어섰습니다. 처음 이 숫자를 봤을 때 솔직히 잠깐 멍해졌습니다. 직장 다니며 생활비 아끼고 꼬박꼬박 저축해도 15억, 20억은 현실적으로 쉽게 닿지 않는 숫자입니다. 그런데 제가 이 뉴스를 한 번 더 들여다보니, 평균값 하나에 너무 많은 것이 담겨 있었습니다.
평균값이 전부가 아닙니다 — 숫자를 제대로 읽는 법
일반적으로 분양가 뉴스를 보면 "평균 얼마"라는 숫자 하나에 집중하게 됩니다. 제 경험상 이건 좀 다릅니다. 처음 부동산 뉴스를 접하기 시작했을 때 저도 평균값만 보고 "이제 서울은 다 그렇구나" 하고 넘겼는데, 실제로 단지별 공급 내역을 뜯어보면 편차가 꽤 크게 납니다.
이번에 발표된 수치를 보면 서울 민간아파트 전용 59㎡의 평균 분양가는 약 15억 9천만 원, 전용 84㎡는 약 19억 4천만 원입니다. 여기서 '전용면적(exclusive area)'이란 실제 거주 공간의 넓이를 뜻합니다. 공용 복도, 계단, 엘리베이터 등을 제외하고 오로지 내 집 안의 면적만 계산한 것이라, 같은 전용 59㎡라도 발코니 확장 여부나 설계에 따라 체감 공간은 달라집니다.
평균값은 강남·강북·도심 외곽 단지가 섞인 결과입니다. 입지에 따라 분양가 편차는 수억 원이 날 수 있으므로, 특정 지역이나 단지를 살펴볼 때는 해당 공고문의 공급금액 표를 직접 확인하는 것이 훨씬 정확합니다. 한국부동산원이 운영하는 청약홈(출처: 청약홈(한국부동산원))에서 개별 단지별 분양가와 납부 일정을 무료로 조회할 수 있습니다.
- 전용면적: 실 거주 공간만 계산한 면적. 공용부 제외
- 서울 전용 59㎡ 평균 분양가: 약 15억 9천만 원
- 서울 전용 84㎡ 평균 분양가: 약 19억 4천만 원
- 단지·입지별 편차 큼 — 평균값만으로 시장 전체를 판단하면 왜곡될 수 있음
이미지 제공처: Gemini AI 생성 이미지 (본 콘텐츠 맞춤형 제작)
청약전략, 지금 당장 새 아파트가 아니어도 됩니다
일반적으로 청약은 당첨되기 어렵다고 알려져 있지만, 제가 직접 청약 공부를 시작해 보니 무주택 기간, 납입 횟수, 지역 우선 조건 등을 꼼꼼히 따지면 접근해 볼 만한 구간이 분명히 있었습니다. 물론 서울 일반공급은 가점이 높지 않으면 사실상 벽처럼 느껴지는 것도 사실입니다.
여기서 '청약가점제'란 무주택 기간, 청약통장 가입 기간, 부양가족 수 세 가지 항목을 합산해 점수가 높은 사람부터 당첨 순서를 정하는 방식입니다. 쉽게 말해 오래 기다리고, 가족이 많을수록 유리한 구조입니다. 반면 가점이 낮다면 추첨제 비율이 높은 민간분양이나 수도권 외곽 단지를 함께 살펴보는 전략이 현실적일 수 있습니다.
또 하나 알아두면 좋은 개념이 '분양가상한제'입니다. 분양가상한제(price cap system)란 공공택지나 일부 민간택지에서 아파트 분양가가 일정 기준을 넘지 못하도록 정부가 상한선을 정하는 제도입니다. 이 제도가 적용되는 단지는 시세보다 낮은 가격에 공급되는 경우가 있어, 중장기적으로 청약 전략을 짤 때 이 적용 여부를 확인하는 것이 중요합니다. 국토교통부 자료에 따르면 분양가상한제 적용 지역은 시기에 따라 달라지므로, 청약 전 반드시 최신 고시를 확인해야 합니다(출처: 국토교통부).
솔직히 이건 예상 밖이었습니다. 청약 공부를 시작하기 전에는 그냥 "통장 만들어두면 되겠지"라고 막연하게 생각했는데, 실제로 납입 횟수와 무주택 기간을 정리해 보니 제가 생각보다 준비가 덜 돼 있었습니다. 작은 차이 하나가 가점에서 꽤 벌어지더라고요.
분양가상한제가 있어도 15억 인 이유 — 시장을 냉정하게 보는 시각
분양가상한제가 있는데도 서울 민간아파트 분양가가 이 수준이라는 사실이 처음엔 이해가 잘 안 됐습니다. 제 경험상 이 제도가 있으면 가격이 많이 눌려야 한다고 단순하게 생각했는데, 실제로는 택지 원가, 건축비 기준, 가산비 항목 등 상한선 자체가 높아진 구간이 있고, 민간택지 전체에 일률적으로 적용되지 않는다는 점을 공부하면서 알게 됐습니다.
여기서 '택지비(land cost)'란 아파트를 짓기 위해 부지를 매입하는 데 든 비용을 말합니다. 서울 도심일수록 택지비 자체가 워낙 높기 때문에, 분양가상한제로 마진을 눌러도 결국 택지비가 반영된 분양가는 높게 형성될 수밖에 없습니다. 이 부분을 이해하면 "상한제가 있는데 왜 이렇게 비싸냐"는 질문에 어느 정도 답이 나옵니다.
이런 구조를 알고 나니 분양가 뉴스를 볼 때 "얼마나 올랐나"보다 "어떤 기준으로 산출된 숫자인가"를 먼저 확인하게 됐습니다. 제가 직접 분양 공고문 몇 건을 열어봤는데, 토지비·건축비·기타 비용이 항목별로 나뉘어 표기돼 있었습니다. 이 구조를 한 번이라도 눈에 익혀두면 다음 뉴스가 훨씬 다르게 읽힙니다.
앞으로 집값이 어떻게 움직일지는 저도 알 수 없습니다. 다만 화려하고 비싼 집보다 가족이 편하게 쉬고 오래 머물 수 있는 집 한 칸을 목표로 삼으니, 조급함이 조금 줄어드는 건 사실입니다. 당장 서울의 새 아파트가 아니어도 지금 할 수 있는 준비를 하나씩 이어가는 것, 그게 현시점에서 제가 선택한 방향입니다.
자주 묻는 질문
Q. 서울 민간아파트 분양가 평균이 15억이면 실제로 다 그 가격인가요?
A. 일반적으로 평균값이 전체 시장을 대표한다고 생각하기 쉬운데, 제 경험상 이건 좀 다릅니다. 평균은 강남권 고가 단지와 외곽 단지가 모두 섞인 결과입니다. 지역과 단지에 따라 분양가 편차가 수억 원씩 나므로, 관심 단지의 공고문을 청약홈에서 직접 확인하는 것이 정확합니다.
Q. 청약가점이 낮으면 서울 청약은 아예 포기해야 하나요?
A. 청약가점제 구조상 무주택 기간이 짧고 부양가족이 적으면 불리한 건 사실입니다. 다만 추첨제 비율이 높은 단지나 수도권 분양가상한제 적용 단지를 병행해서 살펴보면 접근 가능한 구간이 생깁니다. 지금 당장 당첨이 목표가 아니더라도 납입 횟수를 꾸준히 쌓아두는 것이 가장 현실적인 준비입니다.
Q. 분양가상한제가 적용되면 시세보다 무조건 싸게 살 수 있나요?
A. 분양가상한제가 있으면 시세보다 저렴할 가능성이 있다고 알려져 있지만, 실제로는 택지비 수준에 따라 상한선 자체가 높게 책정되는 경우가 있습니다. 서울 도심의 택지비가 워낙 높다 보니 상한제 적용 단지라도 절대 가격은 여전히 높게 형성될 수 있습니다. 따라서 적용 여부보다 실제 공급가액 항목을 직접 확인하는 것이 중요합니다.
Q. 분양가 공고문에서 꼭 확인해야 할 항목이 뭔가요?
A. 제가 직접 공고문을 열어봤을 때 가장 중요하게 살핀 항목은 공급금액(토지비·건축비·기타 비용 구분), 계약금·중도금·잔금 납부 비율과 일정, 중도금 대출 가능 여부였습니다. 분양가 총액만 보고 결정하면 실제 초기 납부 부담을 놓칠 수 있으니, 납부 조건을 함께 확인하는 습관이 필요합니다.
결 론
서울 민간아파트 전용 59㎡ 평균 분양가 15억 9천만 원이라는 숫자는 무겁습니다. 그렇다고 이 숫자 하나로 내 집 마련을 포기할 이유는 없다고 생각합니다. 제가 내린 결론은 간단합니다. 평균값에 압도되기보다, 청약가점제 구조를 이해하고 분양가상한제 적용 여부를 확인하며, 지금 내 형편에서 할 수 있는 준비를 조금씩 이어가는 것입니다.
조급함이 가장 위험합니다. 화려한 집보다 가족이 편히 쉴 수 있는 집 한 칸이 목표라면, 당장 15억짜리 새 아파트가 아니어도 됩니다. 청약통장 납입 횟수를 쌓고, 분양 공고문 읽는 법을 익히고, 매달 지출을 한 번씩 들여다보는 것부터 시작해 보시길 권합니다.
참고: 기창 기자 님의 스토리